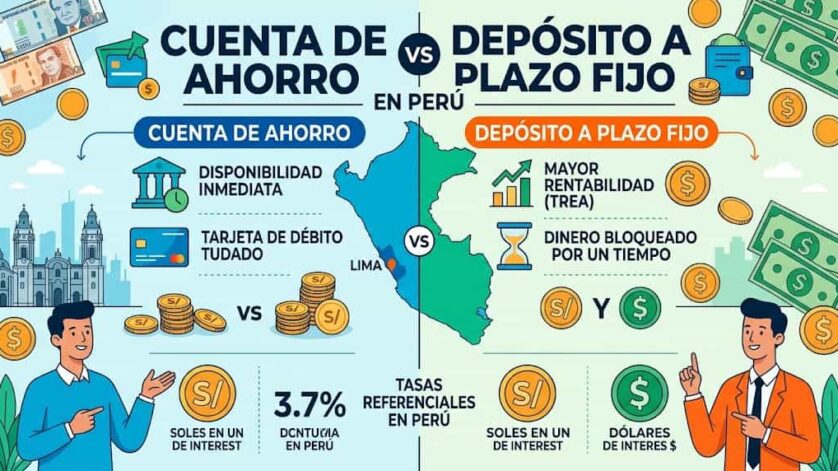
La decisión depende de si priorizas rentabilidad o liquidez.
En Perú existen varias formas de guardar dinero y obtener intereses. Dos de las más utilizadas son las cuentas de ahorro y los depósitos a plazo fijo.
A primera vista pueden parecer productos similares, pero funcionan de manera diferente. Una cuenta de ahorro está pensada para mantener el dinero disponible, mientras que un depósito a plazo compromete el capital durante un período determinado a cambio de una tasa previamente acordada.
Cuenta de ahorro vs plazo fijo: comparación rápida
| Característica | Cuenta de ahorro | Depósito a plazo fijo |
|---|---|---|
| Disponibilidad del dinero | Alta | Limitada hasta el vencimiento |
| Tasa de interés | Puede ser baja o alta según el producto | Generalmente más atractiva |
| Tasa pactada | Puede cambiar | Normalmente queda establecida para el plazo contratado |
| Retiro anticipado | Normalmente disponible según las condiciones | Puede reducir la tasa o generar condiciones especiales |
| Ideal para | Ahorro disponible y fondo de emergencia | Dinero que no necesitarás durante un período determinado |
| Aportes adicionales | Normalmente sí | Normalmente se abre un depósito por un monto y plazo determinados |
La propia SBS explica que en una cuenta de ahorro puedes disponer del dinero en cualquier momento, mientras que un depósito a plazo se mantiene durante un período determinado y los retiros anticipados pueden estar sujetos a una reducción de la tasa prevista en el contrato.
¿Cuál paga más intereses?
Si tu único objetivo es obtener el mayor rendimiento posible y puedes dejar el dinero inmovilizado durante un plazo determinado, el depósito a plazo fijo suele tener ventaja.
Los datos publicados por la SBS muestran que en octubre de 2026 existen diferencias importantes entre las tasas de depósitos de ahorro y las tasas de depósitos a plazo en soles. En su información al 6 de octubre, las tasas varían considerablemente según entidad y período contratado.
Además, durante 2026 algunas cajas y financieras han llegado a ofrecer tasas superiores al 5% para depósitos a plazo de más de 360 días. Información basada en datos de la SBS reportó, por ejemplo, una tasa promedio de 7.13% para Caja Cusco en ese segmento a marzo de 2026.
Ejemplo: S/10.000 en una cuenta de ahorro
Supongamos que tienes S/10.000 y encuentras una cuenta de ahorro con una TREA de 5%.
Como cálculo simplificado:
Capital: S/10.000
Tasa: 5%
Período: 12 meses
Interés aproximado: S/500
Saldo final estimado: S/10.500
Actualmente Pibank muestra en su portada una TREA de 5% para su Cuenta Soles, indicando como ejemplo que S/1.000 mantenidos durante 12 meses llegarían a S/1.050 bajo las condiciones señaladas.
La misma entidad indica que los intereses de su cuenta se abonan mensualmente, el último día de cada mes.
Ejemplo: S/10.000 en un depósito a plazo fijo
Ahora supongamos que encuentras un depósito a plazo que ofrece una tasa efectiva anual de 6% durante 12 meses.
Capital: S/10.000
Tasa: 6%
Período: 12 meses
Interés aproximado: S/600
Saldo final estimado: S/10.600
En esta comparación simplificada, el plazo fijo generaría S/100 más que una cuenta al 5%.
Sin embargo, el dinero quedaría sujeto a las condiciones del depósito y no tendría la misma disponibilidad inmediata que una cuenta de ahorro.
¿Y si el plazo fijo paga 7%?
La diferencia puede ser todavía mayor.
| Producto | Tasa hipotética | Capital | Interés en 12 meses | Total |
|---|---|---|---|---|
| Cuenta de ahorro | 4% | S/10.000 | S/400 | S/10.400 |
| Cuenta de ahorro | 5% | S/10.000 | S/500 | S/10.500 |
| Plazo fijo | 6% | S/10.000 | S/600 | S/10.600 |
| Plazo fijo | 7% | S/10.000 | S/700 | S/10.700 |
Estos ejemplos son ilustrativos y no representan una oferta específica. La tasa real depende de la entidad, monto, plazo, moneda y condiciones de contratación.
¿Por qué un plazo fijo puede pagar más?
La principal razón es la menor liquidez.
Cuando colocas dinero en un depósito a plazo, la entidad financiera sabe que contará con esos recursos durante un período determinado. A cambio, puede ofrecerte una tasa más atractiva.
En una cuenta de ahorro, en cambio, puedes retirar o transferir el dinero con mucha mayor facilidad. La entidad no tiene la misma certeza sobre cuánto tiempo permanecerá tu dinero.
Por eso, es habitual encontrar una relación entre:
- Mayor liquidez → menor rentabilidad potencial.
- Menor liquidez → mayor rentabilidad potencial.
¿Cuándo conviene una cuenta de ahorro?
Una cuenta de ahorro de alto rendimiento puede ser mejor si necesitas tener el dinero disponible.
Conviene especialmente para:
- Fondo de emergencia.
- Dinero para gastos próximos.
- Ahorro mensual.
- Personas que realizan depósitos regularmente.
- Dinero que podrías necesitar inesperadamente.
- Capital que no quieres bloquear durante un plazo determinado.
Además, algunas cuentas actuales ofrecen tasas bastante competitivas. Por ejemplo, Banco GNB publica una TREA de 4.50% en soles para su Cuenta Rolando, sin costo de mantenimiento y sin monto mínimo de apertura.
Esto demuestra que ya no necesariamente tienes que elegir entre una cuenta tradicional con baja rentabilidad y un plazo fijo para obtener intereses.
¿Cuándo conviene un depósito a plazo fijo?
El plazo fijo puede ser interesante cuando tienes dinero que sabes que no necesitarás durante varios meses o años.
Puede ser adecuado para:
- Ahorros que no vas a utilizar próximamente.
- Dinero destinado a una meta futura.
- Capital que quieres mantener separado de tu cuenta corriente.
- Personas que priorizan rentabilidad sobre liquidez.
- Ahorros de 6, 12, 18 o más meses.
En 2026, las tasas más competitivas de depósitos a plazo se han encontrado no solo en bancos, sino también en cajas municipales, cajas rurales y financieras. Los datos publicados a partir de información de la SBS muestran que algunas entidades han superado ampliamente las tasas de los bancos tradicionales.
¿Qué pasa si necesitas retirar el dinero antes?
Este es uno de los puntos más importantes.
La SBS señala que los retiros parciales o totales antes de finalizar el plazo acordado pueden estar sujetos a una reducción de la tasa de interés prevista en el contrato.
Por eso, nunca deberías colocar todo tu fondo de emergencia en un depósito a plazo solamente porque ofrece una tasa superior.
Una estrategia que combina ambos productos
No necesariamente tienes que elegir entre una cuenta de ahorro y un plazo fijo.
Una estrategia utilizada por algunos ahorristas consiste en dividir el dinero.
Por ejemplo, si tienes S/20.000:
| Destino | Monto ejemplo | Objetivo |
|---|---|---|
| Cuenta de alto rendimiento | S/8.000 | Liquidez y emergencias |
| Depósito a plazo | S/12.000 | Obtener mayor rentabilidad |
Así mantienes una parte del dinero disponible y otra parte puede buscar una tasa superior.
La distribución adecuada dependerá de tus necesidades, ingresos, gastos y tolerancia al riesgo.
Cuenta de ahorro al 5% vs plazo fijo al 6%
Veamos una comparación sencilla con S/10.000.
| Concepto | Cuenta al 5% | Plazo fijo al 6% |
|---|---|---|
| Capital | S/10.000 | S/10.000 |
| Interés anual aproximado | S/500 | S/600 |
| Diferencia | – | +S/100 |
| Disponibilidad | Alta | Limitada |
| Tasa | Puede cambiar | Se pacta para el plazo |
Si tienes la certeza de que no necesitarás el dinero durante todo el período, los S/100 adicionales podrían justificar elegir el plazo fijo.
Si existe una posibilidad razonable de necesitar el dinero, la liquidez de la cuenta puede valer más que esa diferencia.
¿Qué pasa con S/50.000?
Con cantidades mayores, las diferencias entre tasas se vuelven mucho más importantes.
| Tasa | Interés anual aproximado sobre S/50.000 |
|---|---|
| 3% | S/1.500 |
| 4% | S/2.000 |
| 5% | S/2.500 |
| 6% | S/3.000 |
| 7% | S/3.500 |
Una diferencia de 2 puntos porcentuales entre una cuenta al 5% y un plazo fijo al 7% significaría aproximadamente S/1.000 adicionales al año sobre S/50.000, bajo una comparación simple.
Calculadora: cuenta de ahorro vs plazo fijo
Compara cuánto podrías ganar
La calculadora utiliza un cálculo simple. No reproduce necesariamente la metodología de cálculo de cada entidad financiera ni considera penalizaciones, comisiones, capitalización o condiciones promocionales.
¿Qué debes mirar además de la tasa?
Elegir exclusivamente por el porcentaje anunciado puede ser un error.
1. TREA
La TREA permite comparar mejor el rendimiento efectivo de los productos de ahorro.
2. Plazo
Una tasa de 7% puede parecer excelente, pero si necesitas el dinero en tres meses, quizá no sea el producto adecuado.
3. Penalización por retiro anticipado
Revisa qué sucede si necesitas cancelar el depósito antes del vencimiento.
4. Monto mínimo
Algunas tasas promocionales solo aplican a determinados montos.
5. Renovación
Comprueba qué ocurre cuando vence el depósito. Algunas entidades pueden renovarlo automáticamente bajo las condiciones vigentes en ese momento.
6. Cobertura del FSD
Comprueba si la entidad participa en el Fondo de Seguro de Depósitos y cuál es el monto máximo de cobertura vigente.
¿Es seguro un depósito a plazo fijo?
Los depósitos realizados en entidades que participan en el Fondo de Seguro de Depósitos pueden estar cubiertos hasta el límite establecido por el FSD.
Este aspecto es especialmente importante cuando tienes una cantidad considerable de dinero. Si tus depósitos superan el límite de cobertura, puedes evaluar distribuirlos entre diferentes entidades participantes, teniendo en cuenta las reglas de cobertura aplicables.
La SBS también recomienda considerar las condiciones específicas de cada producto y entidad antes de contratar.
¿Banco, financiera o caja?
Si buscas un depósito a plazo con la mayor tasa posible, no conviene limitar la búsqueda exclusivamente a los bancos.
Durante 2026, las tasas más elevadas reportadas a partir de información de la SBS han correspondido en varios casos a cajas municipales, cajas rurales y financieras, mientras que algunos bancos tradicionales presentan tasas menores.
Por eso, si tu prioridad es maximizar intereses, compara:
- Bancos.
- Financieras.
- Cajas municipales.
- Cajas rurales.
Siempre verificando que la entidad esté autorizada y las condiciones de cobertura correspondientes.
¿Qué opción conviene para un fondo de emergencia?
Para un fondo de emergencia, generalmente la prioridad debería ser la liquidez.
Si necesitas utilizar el dinero para una emergencia, tenerlo en una cuenta de ahorro de alto rendimiento puede ser más práctico que mantenerlo bloqueado en un depósito a plazo.
Una estrategia puede ser mantener entre tres y seis meses de gastos en una cuenta líquida y colocar el dinero adicional que no necesitarás próximamente en productos con mayor rentabilidad.
¿Qué opción conviene para ahorrar para una meta?
Si tienes una meta con fecha definida, como comprar un automóvil dentro de 12 meses, pagar una cuota inicial o financiar un viaje, el plazo fijo puede ser interesante siempre que estés seguro de que no necesitarás el dinero antes.
Por ejemplo, si tienes S/30.000 destinados a una compra que realizarás dentro de un año, puedes comparar cuánto recibirías en diferentes entidades y elegir el plazo que coincida con tu fecha objetivo.
Errores comunes al elegir
- Elegir solamente por la tasa máxima anunciada.
- Colocar todo el fondo de emergencia en un plazo fijo.
- No revisar la penalización por retiro anticipado.
- No comprobar si la tasa es promocional.
- No revisar el monto mínimo requerido.
- No comparar bancos con cajas y financieras.
- No comprobar la cobertura del FSD.
- Confundir TEA con TREA.
Preguntas frecuentes
En general, un depósito a plazo fijo puede ofrecer una tasa mayor, especialmente en plazos largos. Sin embargo, depende de las tasas vigentes, la entidad y las condiciones del producto.
Las condiciones dependen del contrato. La SBS señala que los retiros anticipados pueden estar sujetos a una reducción de la tasa de interés prevista.
Sí, puede ocurrir en determinadas campañas promocionales. Por eso es necesario comparar las tasas vigentes en cada momento y no asumir que todos los depósitos a plazo pagan más.
Si necesitas disponer del dinero, una cuenta de ahorro de alto rendimiento puede ser más conveniente. Si puedes mantener los S/10.000 sin tocarlos durante el plazo contratado, un depósito a plazo puede ofrecer una rentabilidad superior.
Depende del objetivo. Para maximizar rendimiento puedes comparar depósitos a plazo, pero para mantener liquidez conviene conservar una parte en una cuenta de ahorro.
La SBS publica información sobre las tasas de interés del sistema financiero peruano, incluyendo depósitos de ahorro y depósitos a plazo. Es recomendable consultar los datos oficiales antes de contratar.
Conclusión: ¿cuenta de ahorro o plazo fijo?
La respuesta depende de lo que valores más.
| Si tu prioridad es… | Mejor alternativa |
|---|---|
| Disponibilidad inmediata | Cuenta de ahorro |
| Fondo de emergencia | Cuenta de ahorro |
| Realizar depósitos periódicos | Cuenta de ahorro |
| Maximizar intereses | Depósito a plazo |
| Dinero que no necesitarás durante 12 meses | Depósito a plazo |
| Fijar una tasa durante un período | Depósito a plazo |
La mejor decisión no es necesariamente elegir la tasa más alta, sino encontrar el producto que combine rentabilidad, seguridad, liquidez y condiciones que puedas cumplir.
Importante: las tasas, promociones, comisiones y condiciones pueden cambiar. Antes de depositar dinero, consulta el tarifario y contrato vigentes de la entidad financiera y verifica las tasas actualizadas publicadas por la SBS.