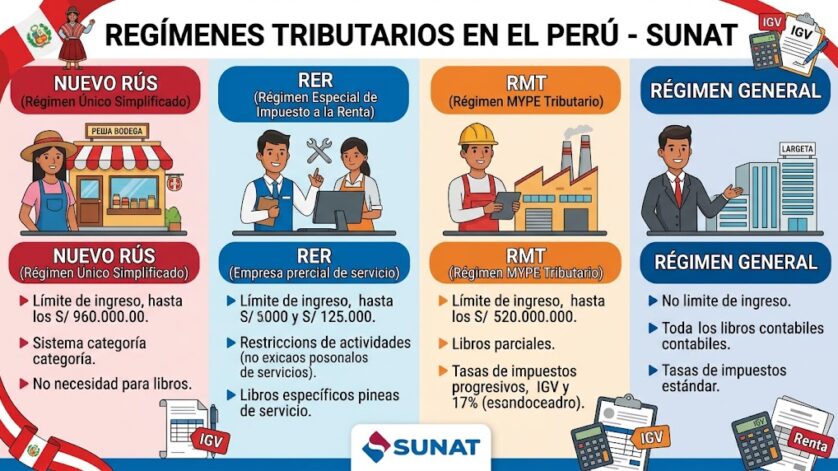
Elegir el régimen tributario adecuado en Perú es una de las primeras decisiones que debe tomar un emprendedor al formalizar su negocio. El Nuevo RUS, el Régimen Especial de Renta (RER), el Régimen MYPE Tributario (RMT) y el Régimen General tienen diferentes requisitos, límites de ingresos, obligaciones contables y formas de calcular los impuestos.
La elección depende de la actividad económica, los ingresos proyectados, las compras, el tipo de clientes y la necesidad de emitir facturas. Por eso, antes de inscribirte en el RUC o cambiar de régimen, conviene conocer las diferencias y evaluar qué alternativa se adapta a tu empresa. Si estás organizando la parte administrativa de tu negocio, puedes consultar esta guía sobre gestión contable y tributaria para emprendedores peruanos.
En este artículo encontrarás una comparación práctica de los cuatro regímenes tributarios, sus principales límites, las tasas aplicables al Impuesto a la Renta, las obligaciones ante SUNAT y los criterios que debes considerar antes de elegir.
1. ¿Qué es un régimen tributario y para qué sirve?
Un régimen tributario establece cómo debe cumplir una persona o empresa sus obligaciones fiscales. Según la modalidad elegida, pueden variar el cálculo de los impuestos, las declaraciones, los comprobantes permitidos y los libros contables que deben llevarse.
En Perú, los cuatro regímenes más conocidos para las actividades empresariales son:
- Nuevo RUS: Nuevo Régimen Único Simplificado.
- RER: Régimen Especial de Renta.
- RMT: Régimen MYPE Tributario.
- RG: Régimen General del Impuesto a la Renta.
No todos los negocios pueden acogerse a cualquier régimen. Antes de elegir, debes verificar las condiciones legales, el tipo de actividad, los límites económicos y las exclusiones correspondientes.
2. Comparación de los cuatro regímenes tributarios en Perú
| Característica | Nuevo RUS | RER | RMT | General |
|---|---|---|---|---|
| Tipo de contribuyente | Persona natural | Persona natural o jurídica | Persona natural o jurídica | Persona natural o jurídica |
| Límite de ingresos | S/ 96,000 al año o S/ 8,000 al mes | S/ 525,000 al año | Hasta 1,700 UIT anuales, sujeto a condiciones | Sin límite |
| Comprobantes | Boletas y tickets permitidos | Facturas y boletas | Facturas y boletas | Facturas y boletas |
| Impuesto a la Renta | Cuota mensual fija | 1.5% de ingresos netos mensuales | Pagos a cuenta y regularización anual | Pagos a cuenta y regularización anual |
| IGV | No se determina por separado como en los otros regímenes | 18%, cuando corresponde | 18%, cuando corresponde | 18%, cuando corresponde |
| Declaración anual de renta | No | No | Sí | Sí |
Los límites y tasas deben verificarse con la normativa vigente y las condiciones específicas del contribuyente. La tasa del IGV indicada incluye el Impuesto de Promoción Municipal. En el Nuevo RUS se aplican cuotas mensuales según categoría, dentro de los requisitos del régimen.
3. Nuevo RUS: ¿para quién está pensado?
Una alternativa para pequeños negocios
El Nuevo RUS está dirigido principalmente a personas naturales que desarrollan pequeños negocios orientados a consumidores finales, así como a determinadas personas que ejercen oficios. Puede resultar útil para una bodega, un puesto de mercado o un pequeño comercio que cumple las condiciones establecidas.
Sus principales límites son los siguientes:
- Ingresos brutos de hasta S/ 8,000 mensuales o S/ 96,000 anuales.
- Compras dentro de los mismos límites establecidos para el régimen.
- Valor máximo de activos fijos de S/ 70,000, sin considerar predios ni vehículos, de acuerdo con las reglas aplicables.
- Una sola unidad de explotación, según las condiciones del régimen.
¿Cuánto se paga en el Nuevo RUS?
Existen dos categorías generales, según los ingresos brutos o adquisiciones mensuales:
- Categoría 1: hasta S/ 5,000, con una cuota mensual de S/ 20.
- Categoría 2: hasta S/ 8,000, con una cuota mensual de S/ 50.
Ventajas y limitaciones
Entre sus ventajas destacan el pago mensual simplificado y la ausencia de libros contables obligatorios en los términos de los otros regímenes. Sin embargo, no permite emitir facturas que otorguen al cliente derecho a crédito fiscal, gasto o costo como lo hacen los regímenes que admiten ese comprobante.
Por eso, no suele ser apropiado para negocios que venden regularmente a empresas que necesitan facturas. También existen actividades expresamente excluidas.
4. Régimen Especial de Renta (RER)
Para determinadas empresas pequeñas
El RER está dirigido a personas naturales y jurídicas que desarrollan actividades empresariales comprendidas en este régimen y cumplen los requisitos legales. Puede ser una alternativa para comercios y negocios de servicios que necesitan emitir facturas y mantener registros contables relativamente sencillos.
Sus principales condiciones incluyen:
- Ingresos netos anuales de hasta S/ 525,000.
- Compras anuales de hasta S/ 525,000.
- Activos fijos dentro del límite previsto, excluyendo predios y vehículos según las reglas aplicables.
- Máximo de diez trabajadores por turno de trabajo.
¿Qué impuestos paga una empresa en el RER?
El Impuesto a la Renta se calcula mediante una cuota mensual equivalente al 1.5% de los ingresos netos mensuales. Además, corresponde declarar y pagar el IGV cuando resulte aplicable, cuya tasa general es del 18%.
El RER no exige una declaración jurada anual del Impuesto a la Renta bajo su esquema ordinario, pero sí requiere cumplir con las declaraciones mensuales y las demás obligaciones correspondientes.
¿Qué debes revisar antes de elegirlo?
El RER no está disponible para todas las actividades. Existen exclusiones, entre ellas determinados servicios profesionales, actividades de construcción y algunas modalidades de transporte. También debes considerar que el impuesto mensual sobre ingresos no se calcula directamente sobre la utilidad real del negocio.
Esto significa que una empresa con márgenes reducidos puede necesitar comparar cuidadosamente el costo tributario del RER con el del Régimen MYPE Tributario antes de tomar una decisión.
5. Régimen MYPE Tributario (RMT)
Una opción para empresas que buscan crecer
El RMT está dirigido a contribuyentes domiciliados en Perú que generan rentas empresariales de tercera categoría y cumplen las condiciones legales, incluido el límite de ingresos netos anuales de 1,700 UIT. También existen supuestos de exclusión que deben revisarse.
Una de sus características principales es que el Impuesto a la Renta anual se calcula sobre la renta neta imponible, aplicando una escala progresiva acumulativa:
- Hasta 15 UIT de renta neta anual: tasa del 10%.
- Por encima de 15 UIT: tasa del 29.5% sobre el tramo que excede ese límite, conforme a la escala progresiva.
¿Cómo funcionan los pagos mensuales?
Los contribuyentes del RMT con ingresos netos anuales que no superan las 300 UIT aplican, como regla general, un pago a cuenta mensual del 1% de sus ingresos netos. Cuando se supera ese límite, se aplican las reglas de pagos a cuenta previstas en la Ley del Impuesto a la Renta, que pueden implicar el 1.5% o el coeficiente correspondiente, según el caso.
Estos pagos mensuales son anticipos del impuesto anual y no deben confundirse con la tasa definitiva aplicada a la utilidad imponible.
Ventajas del Régimen MYPE Tributario
- Permite emitir facturas y boletas.
- El impuesto anual considera la renta neta imponible, no únicamente los ingresos brutos.
- Admite una variedad amplia de actividades empresariales, con las exclusiones que correspondan.
- Establece obligaciones contables en función de los ingresos y de las normas aplicables.
Es importante mantener comprobantes válidos y documentación que sustente los gastos deducibles. No todos los desembolsos del negocio son automáticamente deducibles para el cálculo del impuesto.
6. Régimen General: para empresas sin límite de ingresos
Para actividades empresariales de cualquier tamaño
El Régimen General puede ser utilizado por personas naturales y jurídicas que generan rentas de tercera categoría y no están sujetas a las restricciones de los regímenes simplificados. No establece un límite general de ingresos y permite desarrollar actividades empresariales sin las restricciones propias del Nuevo RUS o el RER.
La tasa general del Impuesto a la Renta empresarial es del 29.5% sobre la renta neta imponible anual. Durante el año se realizan pagos a cuenta mensuales de acuerdo con las reglas vigentes.
¿Qué empresas pueden considerarlo?
- Negocios que superan el límite de ingresos del Régimen MYPE Tributario.
- Empresas que realizan actividades incompatibles con otros regímenes.
- Organizaciones con operaciones de mayor complejidad o escala.
- Contribuyentes que deben ingresar a este régimen por disposición legal.
La empresa debe llevar los libros y registros contables que le correspondan, presentar sus declaraciones mensuales y anuales, y cumplir las demás obligaciones tributarias aplicables. Aunque tiene mayores exigencias de cumplimiento, también ofrece flexibilidad para operar sin un límite general de ingresos.
7. Ejemplos prácticos para elegir un régimen tributario
Ejemplo 1: una bodega de barrio
Una persona natural que vende productos a consumidores finales, factura ingresos moderados y cumple las restricciones podría evaluar el Nuevo RUS. Si necesita emitir facturas a empresas, deberá analizar otra alternativa.
Ejemplo 2: una tienda que vende a empresas
Un comercio que emite facturas y se mantiene dentro de los límites y condiciones del RER puede comparar ese régimen con el RMT. La decisión debe considerar el margen de ganancia, las compras y las actividades permitidas.
Ejemplo 3: una empresa de servicios en expansión
Una empresa que necesita emitir facturas, tiene gastos deducibles importantes y espera aumentar sus ingresos puede evaluar el RMT, siempre que cumpla sus requisitos. La determinación sobre la utilidad imponible puede ser relevante para calcular el impuesto anual.
Ejemplo 4: una compañía con operaciones grandes
Una empresa que supera el límite del RMT o desarrolla actividades que requieren el Régimen General debe revisar sus obligaciones bajo ese régimen, así como sus procedimientos de contabilidad, control interno y planificación tributaria.
8. Errores frecuentes al escoger el régimen
- Elegir solo por la cuota mensual: una cuota baja no siempre representa el menor costo tributario total.
- No revisar los comprobantes: el Nuevo RUS no permite emitir facturas con los efectos tributarios propios de los otros regímenes.
- Ignorar las actividades excluidas: algunos negocios no pueden acogerse al RUS o al RER.
- Confundir ingresos con ganancias: los ingresos brutos y la utilidad imponible son conceptos distintos.
- Olvidar las obligaciones contables: cada régimen tiene requisitos de declaración, registro y conservación documental.
- No evaluar el crecimiento: el régimen adecuado debe ser compatible con la evolución prevista del negocio y las normas vigentes.
Antes de formalizarte, verifica los requisitos oficiales y las condiciones específicas de tu actividad. Si tienes dudas sobre los gastos deducibles, los libros contables o el cálculo de los pagos a cuenta, consulta con un contador que conozca tu sector.
9. Preguntas frecuentes sobre los regímenes tributarios
¿Cuál es el régimen tributario más sencillo?
El Nuevo RUS tiene un sistema simplificado de cuotas mensuales para contribuyentes que cumplen sus requisitos. Sin embargo, no es adecuado para todos los negocios, especialmente cuando necesitan emitir facturas.
¿Qué régimen permite emitir facturas electrónicas?
El RER, el RMT y el Régimen General permiten emitir facturas, siempre que se cumplan las obligaciones aplicables. El Nuevo RUS tiene restricciones sobre los comprobantes que puede emitir.
¿El Régimen MYPE Tributario paga impuestos sobre las ganancias?
El impuesto anual se calcula sobre la renta neta imponible conforme a las reglas legales. Los pagos a cuenta mensuales se determinan mediante las reglas específicas del régimen.
¿Puedo cambiar de régimen tributario?
Sí, pero el momento y el procedimiento dependen del régimen de origen, el régimen al que deseas ingresar y las condiciones legales. Algunos cambios pueden realizarse durante el año y otros están sujetos a reglas específicas. Confirma el procedimiento con SUNAT antes de efectuarlo.
¿Debo contratar un contador para elegir mi régimen?
No todos los contribuyentes están obligados a contratar un contador externo, pero la asesoría profesional puede ayudar a comparar el costo tributario, revisar las exclusiones y evitar errores al formalizar la empresa.
Conclusión: elige según tu actividad, tus ingresos y tus obligaciones
No existe un único régimen tributario adecuado para todos los negocios peruanos. El Nuevo RUS puede ajustarse a determinados pequeños comercios; el RER, a ciertas actividades empresariales con límites específicos; el RMT, a empresas que cumplen sus requisitos y calculan el impuesto anual según la renta imponible; y el Régimen General, a contribuyentes sin el límite general de ingresos de los regímenes simplificados.
- Que tu actividad esté permitida en el régimen.
- Que tus ingresos, compras y activos respeten los límites aplicables.
- Que puedas emitir los comprobantes que necesitan tus clientes.
- Que conozcas los pagos mensuales, la declaración anual y los libros exigidos.
Para ampliar la información sobre la organización fiscal de una empresa, revisa también estos consejos para administrar las obligaciones contables de tu negocio. Una buena planificación desde el inicio facilita el cumplimiento tributario y permite tomar decisiones con información más clara.
Nota informativa: este artículo es una guía general y no sustituye la revisión de las normas vigentes ni una evaluación profesional. Los requisitos, tasas y límites deben confirmarse en SUNAT antes de inscribirse o cambiar de régimen.